Digit v5の部品原価を15万ドルから3万ドルへ。AgilityのS-4は年1万台の生産が前提
Agility RoboticsがSPAC上場のためSECに提出したForm S-4に、Digit v5の部品原価(BOM)の計画が載った。商用開始時は約15万ドル、年1,000台で約7.5万ドル、年1万台で約3万ドル。月8,500ドル・5年稼働という価格の前提と、原価が下がらなかった場合のリスク記載を読む。
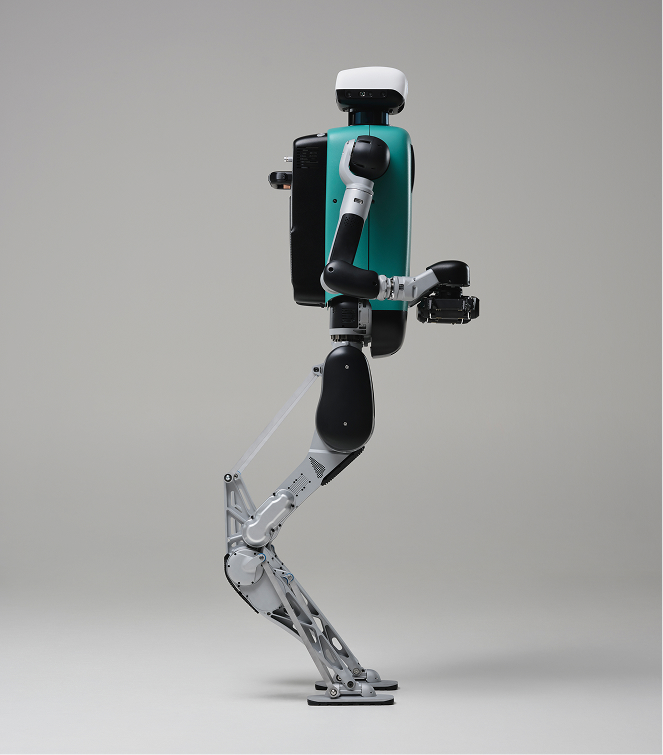
ヒューマノイド「Digit」を手がける Agility Robotics が、SPACとの合併による上場のため2026年9月4日にSECへ提出したForm S-4には、次世代機 Digit v5 を1台つくるのにかかる部品原価(BOM、部品表ベースの原価)の計画が書かれている。商用開始時に約15万ドル。年1,000台の生産で約7.5万ドル、年1万台で約3万ドル。売上178万ドルや評価額25億ドルといった数字は既報で扱った。本稿はその裏側にある原価構造と、数字が成り立つための前提を追う。
原価は「年に何台つくるか」で3段階に置かれている
S-4の「Unaudited Prospective Unit Economics Information」の節に、Digit v5の単位採算の表がある。
| BOMの段階 | 部品原価 | RaaSの回収期間 | RaaSの製品マージン | 買い取りの製品マージン |
|---|---|---|---|---|
| 商用開始時 | 約15万ドル | 約1.5年 | 約50% | 約40% |
| 年1,000台 | 約7.5万ドル | 1年未満 | 約70% | 約60% |
| 年1万台 | 約3万ドル | 0.5年未満 | 約75% | 約70% |
起点になる実績値もある。S-4によれば、現行機 Digit v4 のBOMは約12.5万ドルまで下がった。6月24日の合併発表時の投資家向け資料にも、v4のBOM推移(実績)とv5の見込みを重ねたグラフが載っていた。
S-4はこの表について、作成日が2026年4月20日であること、第三者の検証を受けていないこと、監査法人 Grant Thornton を含む会計事務所がいかなる手続きも行っていないことを明記している。対象はDigit v5だけで、v4の販売は含まない。
月8,500ドル×5年という価格の置き方
表を支える前提は次のとおりだ。RaaS(Robot-as-a-Service) では、顧客はソフトウェアと保守を含めて月8,500ドルを払い、別に初回の導入費約2.5万ドルを払う。ロボットの耐用年数は5年。Agility側のコストは、BOMに加えて導入1回あたり1.5万ドルと、ソフトウェア提供・保守の年約1.5万ドル。5年間の累計売上は1台約50万ドルになる。買い取りモデルでは本体が約20万ドル、導入費約2万ドル、Arcソフトウェアと保守が年約3.6万ドルで、累計約40万ドル。
読むときに気をつけたい定義が2つある。製品マージンは5年間の累計売上から累計コストを引いた比率で、販管費と研究開発費は含まない。RaaSの回収期間は「受け取る月額料金の累計がBOMを超えるまで」の期間で、導入費用や保守費用は差し引いていない。15万ドルを月8,500ドルで割ると約17.6カ月で、表の約1.5年と合う。
月8,500ドルの根拠は人件費との比較だ。投資家向け資料は、米労働統計局(BLS)が公表した資材運搬作業員の時給21.49ドルに福利厚生35%を加えた時給30.50ドルで、10時間の2交代勤務を置く。すると人件費は年約20万ドルで、RaaSは年約10万ドル。S-4本文も、RaaS料金は「顧客の人件費の総額を下回るように設定する」と書く。実際の取引価格としては、S-4の注記に、Amazonが2024年、ロボット5台を総額105万ドル(1台21万ドル)で購入するため、その35%にあたる36.75万ドルを頭金として支払った記録がある。買い取りモデルの想定価格20万ドルに近い。
2025年の実績と「5年」の距離
計画の起点となる2025年の実績では、売上原価は447万ドルで、売上178万ドルを上回った。前年からの増加分の内訳は、原価に配賦した人件費と間接費が約210万ドル、ロボット販売の増加に伴う製品原価が約160万ドル、RaaS型の配備契約に関わる費用が約40万ドル。原価とは別に、主に旧型ロボット向けの過剰・陳腐化在庫216万ドルを研究開発費で処理している。
RaaSでは、つくったロボットはAgilityの資産として残る。2025年には在庫から有形固定資産へ1,008万ドルが振り替えられ、「設備(ロボット)」は前年の544万ドルから1,412万ドルに増えた。注意したいのは、財務諸表の注記ではロボット本体と四肢(robot limbs)の減価償却期間を約3年としている点だ。単位採算は5年稼働を前提にしている。既報のとおり、3億ドルの受注もDigit v5を1,000台・3年契約で借りるRaaSで、4年目と5年目の収入は契約更新が前提になる。S-4のリスク要因は、耐用年数、保守費用、更新率を「まだ証明されていない」要素として挙げている。

年1万台はRoboFabの設計能力、計画上の稼働台数は2030年に約7,000台
年1万台という数字は、Agilityが2023年9月に開設を発表したオレゴン州セーラムの工場 RoboFab の設計能力でもある。S-4は、比較的少ない追加投資で能力を増やせる設計だとし、2026〜2028年の設備投資を合計約800万ドルと見込む。
一方、S-4に載ったDigit v5の配備計画は、稼働台数で2027年に約800台、2030年に約7,000台、2035年に最大約25,000台だ。BOM 3万ドルの前提になる「年1万台の生産」は、2030年時点の累計稼働台数を上回るペースにあたる。Agility自身は、原価低減は主に量で決まるものではなく、設計改良、サプライヤーとの協業、製造経験の効果が大きいと説明する。投資家向け資料のBOM低減の図も、試作2号の実績から設計・サプライチェーン・量の施策を段階的に積む形で描かれ、量による低減分は「数量にかかわらず固定の製造コストを分散する効果」と注記されている。
部品の調達先は約75%が米国内のサプライヤー。サイクロイド減速機を使う独自のアクチュエーターは自社開発で、急速充電バッテリーはヒューマノイド分野での独占ライセンスを持つ。ただしリスク要因には、アクチュエーター、バッテリーセル、センサー、ビジョンシステム、計算機ハードウェアが単一または少数の供給元に依存しうること、関税や「Buy American」要件が部材コストを押し上げうることも並ぶ。アクチュエーターの調達が原価を左右するのは、NSKとアトムのMOUでも同じだ。
原価が下がらなかった場合をS-4はどう書いているか
リスク要因の記載は具体的だ。「想定したBOMの低減や製造効率の改善が、想定した期間内に実現する保証はない」。計画した生産量や歩留まりを達成できなければ「顧客への納入が遅れ、1台あたりのコストが上がる」。顧客の総保有コストが人手や他の自動化手段を上回れば、需要が減り、解約が増えうる、とも書く。
CCXIの財務アドバイザー Ocean Tomo のフェアネス・オピニオンは、この前提が崩れた場合を試算している。シナリオ2は、配備が1年遅れ、2030年のBOMが1台10万ドルまでしか下がらないケースだ。企業価値の平均は基本ケースの45億ドルに対し39億ドル。価格20%減と配備台数10%減まで重ねた最も厳しいシナリオ4では31億ドルだった。
比較の材料として、科創板に上場したUnitreeは2025年のヒューマノイド平均販売単価が約2.3万ドルで、1XのNEOは家庭向けに2万ドルで予約を受けている。Agilityの3万ドルは販売価格ではなく原価の目標で、産業用の安全機能や保守を月額に含めて売る設計なので、単純には並べられない。Digit v5の初回リリースは2026年後半の予定だ。その後の開示で売上原価がどう動くかが、この表を検証する最初の材料になる。
出典
- Form S-4 Registration Statement, Churchill Capital Corp XI / Agility Robotics, Inc.(U.S. Securities and Exchange Commission) — 2026-09-04
- Investor Presentation, Churchill Capital Corp XI and Agility Robotics(SEC, Form 8-K Exhibit 99.2) — 2026-06-24
- Joint Press Release of Churchill Capital Corp XI and Agility Robotics, Inc.(SEC, Form 8-K Exhibit 99.1) — 2026-06-24
- Opening RoboFab: World’s First Factory for Humanoid Robots(Agility Robotics) — 2023-09-18